
電子帳簿保存法でフォルダ構成の要件はある?作り方・注意点を解説
請求書や領収書などをデータで受け取る機会が増え、「電子帳簿保存法に対応するには、どのようなフォルダ構成にすればよいのだろう」と悩んでいる方も多いのではないでしょうか。
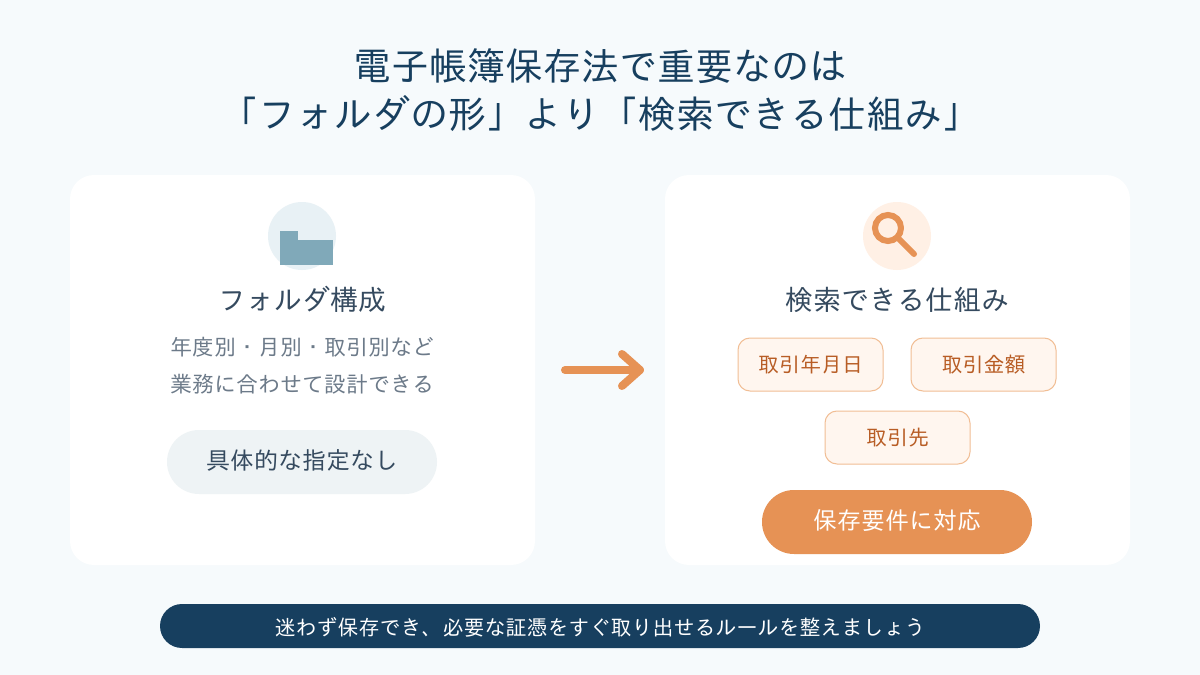
電子帳簿保存法では、保存するデータに関する要件は定められていますが、フォルダ名や階層について具体的な指定はありません。
ただし、必要な証憑書類をすぐに検索できなければ、業務に支障が生じるだけでなく、保存要件を満たせない可能性があります。
この記事では、電子帳簿保存法に対応したフォルダ構成の考え方やファイル名のルール、管理上の注意点を解説します。
1.電子帳簿保存法とは?
電子帳簿保存法とは、税務関係の帳簿や書類を電子データで保存する場合のルールを定めた法律です。
保存方法は、大きく次の3つに分けられます。
- 電子帳簿等保存:会計ソフトなどで作成した帳簿・書類をデータのまま保存する
- スキャナ保存:紙で受け取った領収書や請求書などをスキャンして保存する
- 電子取引データ保存:メールやWebサイトなどを通じて授受した請求書や領収書をデータで保存する
電子メールに添付されたPDFの請求書、インターネット通販の領収書、クラウドサービスからダウンロードした明細などは、電子取引データに該当します。
2024年1月以降、電子取引で授受した税務関係書類は、原則として電子データのまま保存する必要があります。紙に印刷して保管するだけでは、原則として電子取引データの保存要件を満たしません。
なお、スキャナ保存と電子取引データ保存では、求められる要件が異なります。すべてのファイルにタイムスタンプを付ければよいというわけではないため、データの受け取り方に応じて確認しましょう。
2.電子帳簿保存法でフォルダ構成の要件はある?
電子帳簿保存法では、「年度別に分ける」「請求書と領収書を別のフォルダにする」といった具体的なフォルダ構成の指定はありません。
そのため、事業者が自社の業務に合わせて構成を決められます。
ただし、電子取引データについては、主に次の要件を満たす必要があります。
- データが改ざんされないための措置を講じること
- ディスプレイやプリンターなどを備え、データを確認・出力できること
- 税務調査などの際にデータを提示・提出できること
- 原則として「取引年月日」「取引金額」「取引先」で検索できること
検索機能を備えたシステムを使用するほか、ファイル名に必要な項目を入れる方法や、表計算ソフトで索引簿を作成する方法もあります。事業者の規模や条件によって検索要件が緩和される場合もあるため、詳細は国税庁や税理士に確認しましょう。
つまり、フォルダ構成自体に法的な決まりはなくても、「必要なデータを探し出せる仕組み」は必要です。
3.電子取引データの保存方法・具体例
フォルダ構成は、担当者が迷わず保存でき、必要なファイルをすぐに探せることが大切です。
例えば、次のような構成が考えられます。
電子取引データ
└─2026年度
├─01_売上
│ ├─請求書
│ └─領収書
└─02_仕入・経費
├─請求書
└─領収書
年度、取引区分、証憑書類の種類という順に分けると、保存先を判断しやすくなります。
一方、フォルダを細かく分けすぎると、目的の場所まで何度もクリックしなければなりません。取引件数が少ない場合は、年度別や月別など、よりシンプルな構成でもよいでしょう。
デジタルデータの整理支援を行うなかで、フォルダの階層が深くなりすぎ、保存場所へたどり着くだけでも何度もクリックしなければならないケースを見てきました。分類が細かすぎると、必要なデータを探すときだけでなく、保存先を判断するときにも時間がかかります。
その結果、保存場所を考えることが面倒になり、デスクトップ上や別のフォルダに、分類されないまま保存されているケースもあります。必要以上に階層を増やさず、日常的に無理なく使える構成にすることが大切です。
主なポイント・コツとしては、以下のことが挙げられます。
3-1.ファイル名に検索項目を入れる
専用システムを使用せず、ファイル名で検索できるようにする場合は、次のようなルールが考えられます。
20260915_請求書_株式会社○○_110000.pdf
「取引年月日・書類の種類・取引先・取引金額」の順に統一しておくと、検索しやすくなります。取引金額は、カンマを入れず、半角数字で統一するのがポイントです。
日付は「2026年9月15日」「2026-9-15」などと表記がばらつかないよう、「20260915」のように桁数をそろえるのがポイントです。取引先名についても、「株式会社○○」と「(株)○○」が混在しないようにルールを決めます。
3-2.誰でも迷わないルールにする
フォルダ構成やファイル名は、管理担当者だけが分かる仕組みにしてはいけません。
「誰が」「いつ」「どこへ」「どのような名前で」保存するのかを決め、社内ルールとして共有しましょう。簡単なマニュアルやファイル命名規則一覧を用意すると、担当者が変わっても管理を継続しやすくなります。
企業の共有フォルダを確認すると、「人によって、これほど考え方が違うのか」と驚くほど、フォルダやファイルの名前の付け方、分類方法が異なっていることがあります。
データの内容は異なるのに、似たようなフォルダ名がいくつも並び、どこに保存すればよいのか判断できないことがあります。
また、すでに役目を終えた古いデータが大量に残り、必要なデータを探すために、いくつものファイルを開いて中身を確認しなければならないこともあります。このような共有フォルダを、実際に何度も見てきました。
担当者しかフォルダ構成を理解できず、引き継ぎ後に必要なデータを探せなくなった、という話もよく耳にします。複数人でデータを共有する場合は、それぞれの感覚に任せるのではなく、フォルダの分類方法やファイル名の付け方について、共通のルールを設けることが大切です。
4.電子取引データの管理に関する注意点
電子帳簿保存法に対応してデータを管理する際は、次の点に注意しましょう。
4-1.紙で受け取った書類と電子取引データを区別する
紙の証憑書類をスキャンしたデータと、最初から電子データで受け取った書類では、適用される保存要件が異なります。
特にスキャナ保存では、解像度や階調、入力期間、タイムスタンプなどの要件を確認する必要があります。入力期間内に保存したことを確認できるシステムを利用する場合など、タイムスタンプが不要となるケースもあります。
4-2.データを安易に上書き・削除しない
保存したファイルを誤って変更したり削除したりしないよう、アクセス権限を設定しましょう。訂正や削除を行った場合に履歴が残るシステムを利用する方法や、訂正・削除に関する事務処理規程を定めて運用する方法もあります。
4-3.保存先を分散させない
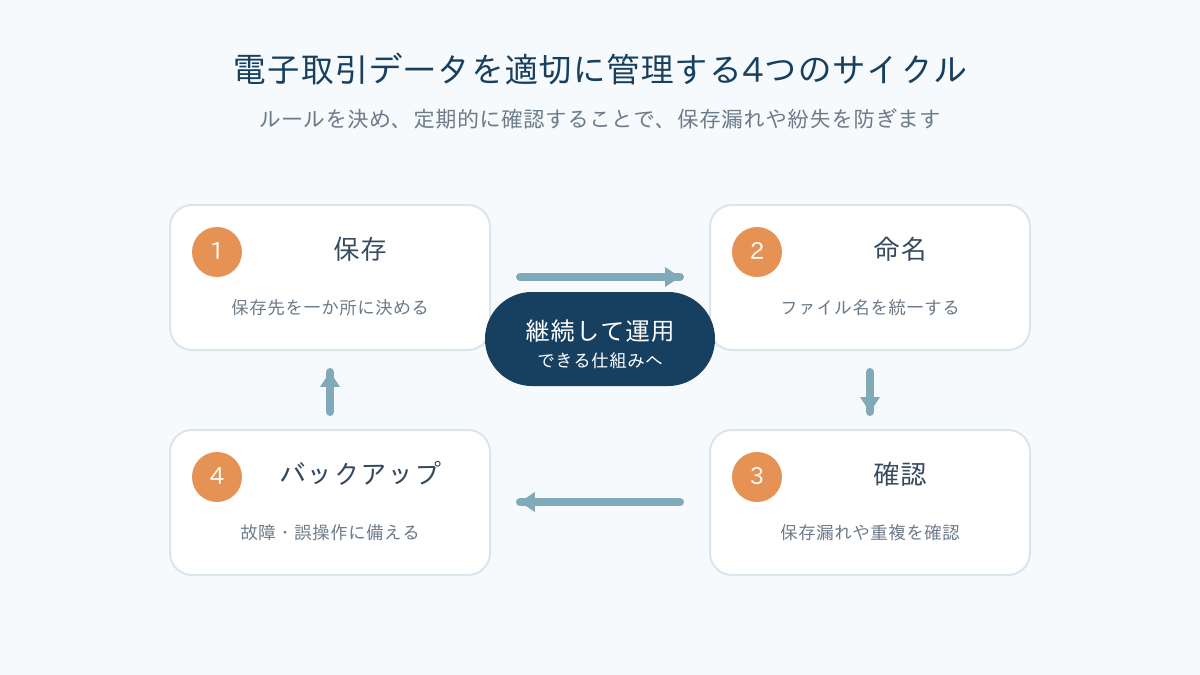
メール、パソコン、クラウドストレージなどに証憑書類が分散すると、保存漏れが起こりやすくなります。原則となる保存先を決め、定期的に保存状況を確認しましょう。
また、故障や誤操作に備えてバックアップを取ることも重要です。
5.電子取引データを保存・管理する際には
電子帳簿保存法では、フォルダ構成やフォルダ名そのものに具体的な要件はありません。しかし、必要なデータを検索でき、保存期間中に内容を確認できる状態を保つ必要があります。
電子帳簿保存法への対応だけを目的に複雑な構成を作るのではなく、日常業務のなかで無理なく続けられる仕組みにすることが大切です。
株式会社デジタル・ファイリング・ラボでは、デジタルデータを「保存するだけ」ではなく、必要なときにすぐ取り出し、仕事に活用できる環境づくりを重視しています。
個人のパソコン内にあるデータの整理方法を基礎から学びたい方向けには、デジタル整理アドバイザー®2級認定講座をご用意しています。さらに、チームや組織で共有するデータの管理方法や、継続的に運用できるルールづくりを学びたい方には、2級取得後にデジタル整理アドバイザー®1級認定講座へ進んでいただけます。
電子帳簿保存法への対応をきっかけに、社内のフォルダ構成やファイル名のルールを見直してみてはいかがでしょうか。
デジタル・ファイリング・ラボが提供している「デジタル整理アドバイザー®講座」の詳細はこちら
このコラムを書いた人:有賀 照枝
(株式会社デジタル・ファイリング・ラボ 取締役/デジタル整理アドバイザー®認定講師)
暮らしと仕事の「見える整理」から「見えない整理」まで。
紙とデジタルの両面から、書類整理やクラウド活用を通じて、
快適で効率的な環境づくりを提案しています。